Quartalsbericht Q3 2026

02. Oktober 2026
Vorwort – Geschätzte Investoren
Im letzten Quartalsbericht haben wir die zunehmende Diskrepanz zwischen einer robusten Weltwirtschaft und einer steigenden Verletzlichkeit der Finanzmärkte thematisiert. Diese Entwicklung hat sich im dritten Quartal weiter akzentuiert. Die US-Wirtschaft wächst weiterhin, die Unternehmensinvestitionen bleiben hoch und die Kreditmärkte zeigen bislang keine breiten Stresssignale. Gleichzeitig haben sich die Risiken unter der Oberfläche weiter aufgebaut.
Besonders auffällig ist die zunehmende Abhängigkeit der US-Wirtschaft und der Aktienmärkte vom Investitionsboom rund um künstliche Intelligenz und Rechenzentren. Gleichzeitig steigen Staatsverschuldung und Kapitalbedarf, die langfristigen Zinsen bleiben hoch und geopolitische Konflikte betreffen zunehmend zentrale Handelswege und strategische Engpässe.
Unsere breit abgestützten Indikatoren zeichnen ein differenziertes Bild. Das mittelfristige Aktienmomentum bleibt positiv und die Credit Spreads sind weiterhin eng, die Marktbreite ist jedoch selektiver geworden.
Wir sehen deshalb keinen Grund für einen grundsätzlichen Rückzug aus Risikoanlagen. Gleichzeitig halten wir eine erhöhte Liquiditätsquote für angebracht. Nicht weil wir eine unmittelbar bevorstehende Rezession erwarten, sondern weil die Kombination aus hohen Bewertungen, steigender Verschuldung, geopolitischen Spannungen und zunehmenden fiskal- und geldpolitischen Eingriffen das Risiko abrupter Marktverwerfungen erhöht hat.
Was ist im 3. Quartal passiert?
Die US-Wirtschaft entwickelte sich auch im dritten Quartal insgesamt robust. Arbeitsmarkt und Unternehmensinvestitionen blieben widerstandsfähig, während der Investitionsboom rund um KI und Rechenzentren weiterhin einen bedeutenden Wachstumsbeitrag leistete. Damit bleibt jedoch auch die bereits im Q2-Bericht beschriebene Abhängigkeit von diesem Investitionszyklus bestehen.
An den Aktienmärkten zeigt sich inzwischen ein differenzierteres Bild. Die grossen US-Indizes halten sich weiterhin vergleichsweise gut, doch unterhalb der Indexoberfläche hat die Marktbreite abgenommen.
Noch ausgeprägter ist die Divergenz auf Sektorebene. Nur 7 von 25 beobachteten Sektoren erfüllten zuletzt die Kriterien für eine vollständige Investition. Halbleiter, Biotechnologie, Banken, Versicherungen und Öl & Gas weisen gegenwärtig eine strake technische Verfassung auf, während unter anderem Immobilien, Einzelhandel und Baugewerbe aufgrund der gestiegenen Zinsen deutliche Schwächen zeigen.
Damit hat sich gegenüber dem zweiten Quartal etwas Wesentliches verändert: Die grossen Indizes vermitteln weiterhin Stabilität, die Entwicklung unterhalb der Oberfläche wird jedoch selektiver.
Geopolitik
Die geopolitischen Risiken haben im dritten Quartal nochmals an Bedeutung gewonnen. Dabei geht es längst nicht mehr nur um einzelne Konflikte, sondern zunehmend um die Kontrolle strategischer Handelswege, Energieflüsse und technologischer Infrastruktur.
Die Entwicklungen rund um die Strasse von Hormuz und Bab al-Mandab zeigen exemplarisch, wie wenige geografische Engpässe (Nadelöhre) den globalen Handel beeinflussen können. «Strategische Nadelöhre» – physischer wie digitaler Natur – werden in einer fragmentierten Weltwirtschaft zunehmend zu Machtinstrumenten eingesetzt.
Damit bestätigt sich eine unserer zentralen Aussagen aus den vergangenen Quartalen: Resilienz wird wichtiger als maximale Effizienz. Lieferketten, Energieversorgung und strategische Rohstoffe werden zunehmend unter sicherheitspolitischen Gesichtspunkten beurteilt, was die Inflation weiterhin auf erhöhtem Niveau halten wird.
Für die Finanzmärkte entsteht daraus ein asymmetrisches Risiko. Viele geopolitische Spannungen werden von den Märkten mittlerweile erstaunlich schnell verarbeitet. Eine unerwartete Eskalation an einem «strategischen Nadelöhr» könnte jedoch gleichzeitig Energiepreise, Inflation, Zinsen und Risikoprämien beeinflussen.
Konjunktur, Inflation und Zinspolitik der Zentralbanken
Die vielleicht grösste Herausforderung für die Finanzmärkte bleibt die Kombination aus robustem nominalem Wachstum, hartnäckiger Inflation und steigender Staatsverschuldung.
Gleichzeitig nimmt das Angebot an Staatsanleihen strukturell zu. Hinzu kommt ein neuer grosser Kapitalnachfrager: Die Hyperscaler finanzieren ihre gigantischen Investitionen in KI-Infrastruktur zunehmend auch über den Kapitalmarkt. Die Konkurrenz zwischen öffentlichem Finanzierungsbedarf der Staaten und dem Kapitalbedarf der grossen Technologieunternehmen nimmt zu. Kapital ist zu einem knappen Gut geworden, was die Preise, in Form von höheren Zinsen, zusätzlich ansteigen lässt.
Damit könnte sich eines der wichtigsten Risiken der kommenden Jahre vom Aktien- in den Anleihenmarkt verlagern. Steigende langfristige Renditen würden nicht nur die Refinanzierung der Staaten verteuern, sondern gleichzeitig die Diskontierungssätze für Aktien erhöhen.
Die entscheidende Frage lautet deshalb zunehmend nicht mehr nur, wann Zentralbanken ihre Leitzinsen verändern, sondern ob die langfristigen Kapitalmarktzinsen überhaupt noch vollständig durch die Zentralbanken kontrolliert werden können.
Währungen
Die Währungsmärkte bleiben stark von Zinsdifferenzen, Fiskalpolitik und geopolitischen Kapitalströmen geprägt. Für den US-Dollar entsteht dabei ein Spannungsfeld: Die vergleichsweise robuste US-Wirtschaft und attraktive Zinsen wirken kurzfristig unterstützend, während die strukturell steigende Staatsverschuldung längerfristig gegen den Dollar spricht.
Besondere Aufmerksamkeit verdient Japan. Nach Jahrzehnten extrem tiefer Zinsen rentieren zehnjährige japanische Staatsanleihen mittlerweile wieder mit rund 3%. Damit werden heimische Anlagen für japanische Investoren zunehmend attraktiver. Eine Repatriierung von Kapital aus US-Treasuries in japanische Staats- und Unternehmensanleihen könnte zusätzlichen Verkaufsdruck auf den ohnehin stark beanspruchten US-Anleihenmarkt ausüben und gleichzeitig den Yen stärken. Der staatliche Pensionsfonds GPIF, der rund die Hälfte seiner 1.5 Bio. CHF im Ausland investiert, verdeutlicht die potenzielle Grössenordnung solcher Kapitalverschiebungen.
Wir halten deshalb an einer diversifizierten Währungsallokation fest und vermeiden grössere einseitige Währungspositionen. Der Schweizer Franken bleibt aus unserer Sicht insbesondere in geopolitischen Stressphasen ein wichtiger Bestandteil der Portfoliodiversifikation.
Sektoren
Unsere Momentumindikatoren zeigen eine zunehmend selektive Marktstruktur an. Besonders stark präsentieren sich aktuell Halbleiter, Biotechnologie, Banken, Versicherungen und Öl & Gas. Der Technologiesektor bleibt ebenfalls positiv. Demgegenüber zeigen Baugewerbe, Immobilien und Einzelhandel ausgeprägte Schwäche.
Dies spricht unseres Erachtens nicht für einen unmittelbar bevorstehenden breiten Bärenmarkt, wohl aber für eine zunehmende Differenzierung. Titelselektion und eine disziplinierte Allokation gewinnen damit weiter an Bedeutung.

- Halbleiter
- KI-Infrastruktur
- Öl & Gas
- Banken
- Biotech
- Grundstoffe

- Versicherungen
- Telekommunikation
- Chemie
- Energieversorger
- Industrie

- Automobil
- Baugewerbe
- Immobilien
- Gesundheit
- Haushaltsgüter
Neuigkeiten aus der Unternehmenswelt
Der Elefant im Raum bleibt der KI- und Rechenzentrenboom. Die grossen Technologieunternehmen investieren weiterhin enorme Summen in Rechenzentren, Halbleiter und Energieinfrastruktur. Diese Investitionen stützen nicht nur die Gewinne zahlreicher Technologie- und Industrieunternehmen, sondern haben inzwischen auch eine bedeutende makroökonomische Komponente angenommen.
Dadurch entsteht jedoch eine bemerkenswerte Rückkopplung: Einige der am höchsten gewichteten Unternehmen der US-Aktienindizes sind gleichzeitig diejenigen Unternehmen, deren Investitionsausgaben einen wichtigen Teil des US-Wachstums ausmachen.
Solange dieser Investitionszyklus anhält, wirkt diese Konstellation positiv. Eine deutliche Abschwächung würde hingegen gleichzeitig Unternehmensgewinne, Wirtschaftswachstum und die Bewertung der hoch gewichteten Technologieunternehmen treffen. Genau darin sehen wir eines der wichtigsten asymmetrischen Risiken des aktuellen Marktumfeldes.
Positionierung 2026
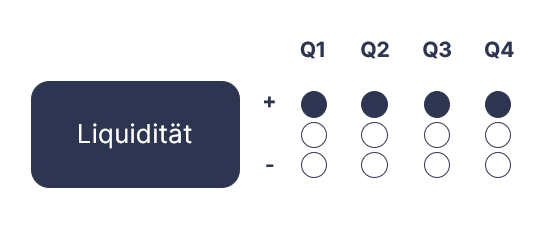
- Wir halten eine erhöhte Cashquote als taktische Reserve.
- Liquidität soll insbesondere bei abrupten Marktkorrekturen gezielt für Zukäufe eingesetzt werden.
- Der Opportunitätswert von Cash hat aufgrund der gestiegenen Wahrscheinlichkeit exogener Schocks zugenommen.
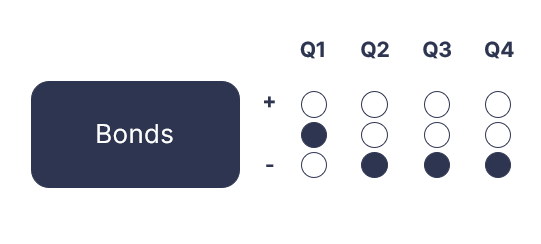
- Fokus auf kurze bis mittlere Laufzeiten und hohe Schuldnerqualität.
- Bei langen Staatsanleihen bleiben wir aufgrund hoher Emissionsvolumen, Inflationsrisiken und steigender fiskalischer Belastungen vorsichtig.
- Die weiterhin engen Credit Spreads liefern aktuell noch kein breites Stresssignal.
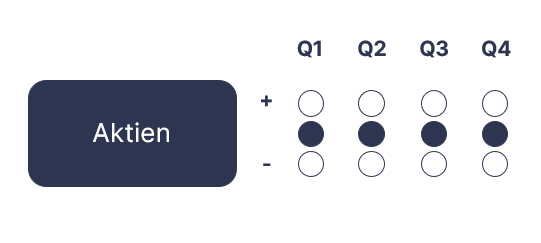
- Aktienquote grundsätzlich halten, jedoch selektiver vorgehen.
- Fokus auf Bilanzqualität, freie Cashflows und vertretbare Bewertungen.
- US-Technologie und KI-Infrastruktur bleiben strukturell interessant, die Konzentrations- und Bewertungsrisiken müssen jedoch berücksichtigt werden.
- Asiatische Aktien bleiben als Diversifikation interessant. Insbesondere chinesische Technologieaktien sind im Vergleich zu ihren US-Pendants attraktiv bewertet.
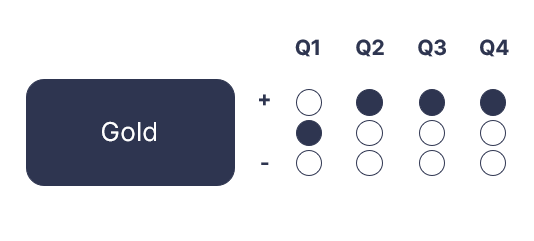
- Strategische Positionen in Gold und Edelmetallen beibehalten.
- Hohe Staatsverschuldung, geopolitische Unsicherheit und das Risiko finanzieller Repression bleiben strukturelle Argumente für Gold.
- Goldminen erscheinen aus Bewertungssicht weiterhin attraktiv.
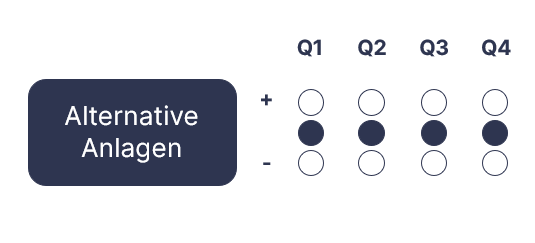
- Sachwerte und Infrastruktur bleiben Bestandteil der strategischen Diversifikation.
- Fokus auf Anlagen, die von Re-Industrialisierung, Energieinfrastruktur und steigenden realwirtschaftlichen Investitionen profitieren.
Fazit
Das dritte Quartal liefert ein auf den ersten Blick widersprüchliches Bild. Die Weltwirtschaft zeigt sich weiterhin robust, wichtige Aktienindizes notieren auf hohen Niveaus und weder Credit Spreads noch Volatilität signalisieren aktuell systemischen Stress. Unsere breit abgestützten Messungen zeigen keine breite Risikoreduktion an. Der Fear & Greed Index von CNN notierte zuletzt bei 35 Punkten im «Fear»-Bereich, während der Volatilitätsindex VIX mit rund 15.5 bemerkenswert ruhig blieb.
Gleichzeitig nehmen die Risiken unterhalb der Oberfläche zu. Staatsverschuldung und Kapitalbedarf steigen, die langfristigen Zinsen bleiben ein potenzieller Belastungsfaktor und die Marktbreite wird selektiver. Hinzu kommt eine aussergewöhnlich hohe Abhängigkeit von einem einzigen Investitionszyklus: KI und Rechenzentren.
Noch wichtiger erscheint uns jedoch eine andere Entwicklung: Die Wahrscheinlichkeit exogener Schocks hat unseres Erachtens in den vergangenen Jahren und insbesondere in den vergangenen Monaten stark zugenommen. Geopolitische Konflikte, «strategische Nadelöhre», fiskalische Ungleichgewichte und eine zunehmend politisierte Geldpolitik schaffen Risiken, die sich weder zeitlich noch quantitativ zuverlässig modellieren lassen.
Ein solcher Schock muss nicht aus den heute offensichtlichen Risikofaktoren entstehen. Die Geschichte zeigt vielmehr, dass sogenannte Schwarze Schwäne gerade deshalb gefährlich sind, weil ihr konkreter Auslöser vorher kaum vorhersehbar ist. Ein plötzliches geopolitisches Ereignis – beispielsweise eine unerwartete militärische Eskalation – könnte dazu führen, dass die Finanzmärkte am nächsten Morgen deutlich tiefer eröffnen, ohne dass Investoren zuvor noch reagieren können.
Genau deshalb halten wir eine erhöhte Cashquote. Nicht weil wir einen Crash prognostizieren, sondern weil wir für einen solchen Fall vorbereitet sein wollen. Die robuste Konjunktur spricht dafür, investiert zu bleiben. Die zunehmenden Tail-Risiken sprechen gleichzeitig dafür, nicht vollständig investiert sein zu müssen.
In einem Umfeld, in dem das Unvorhersehbare wahrscheinlicher geworden ist, besitzt Liquidität neben ihrer defensiven Funktion auch einen taktischen Wert: Sie gibt uns die Möglichkeit, in Phasen ausgeprägter Marktverwerfungen nicht reagieren zu müssen – sondern antizyklisch handeln zu können!
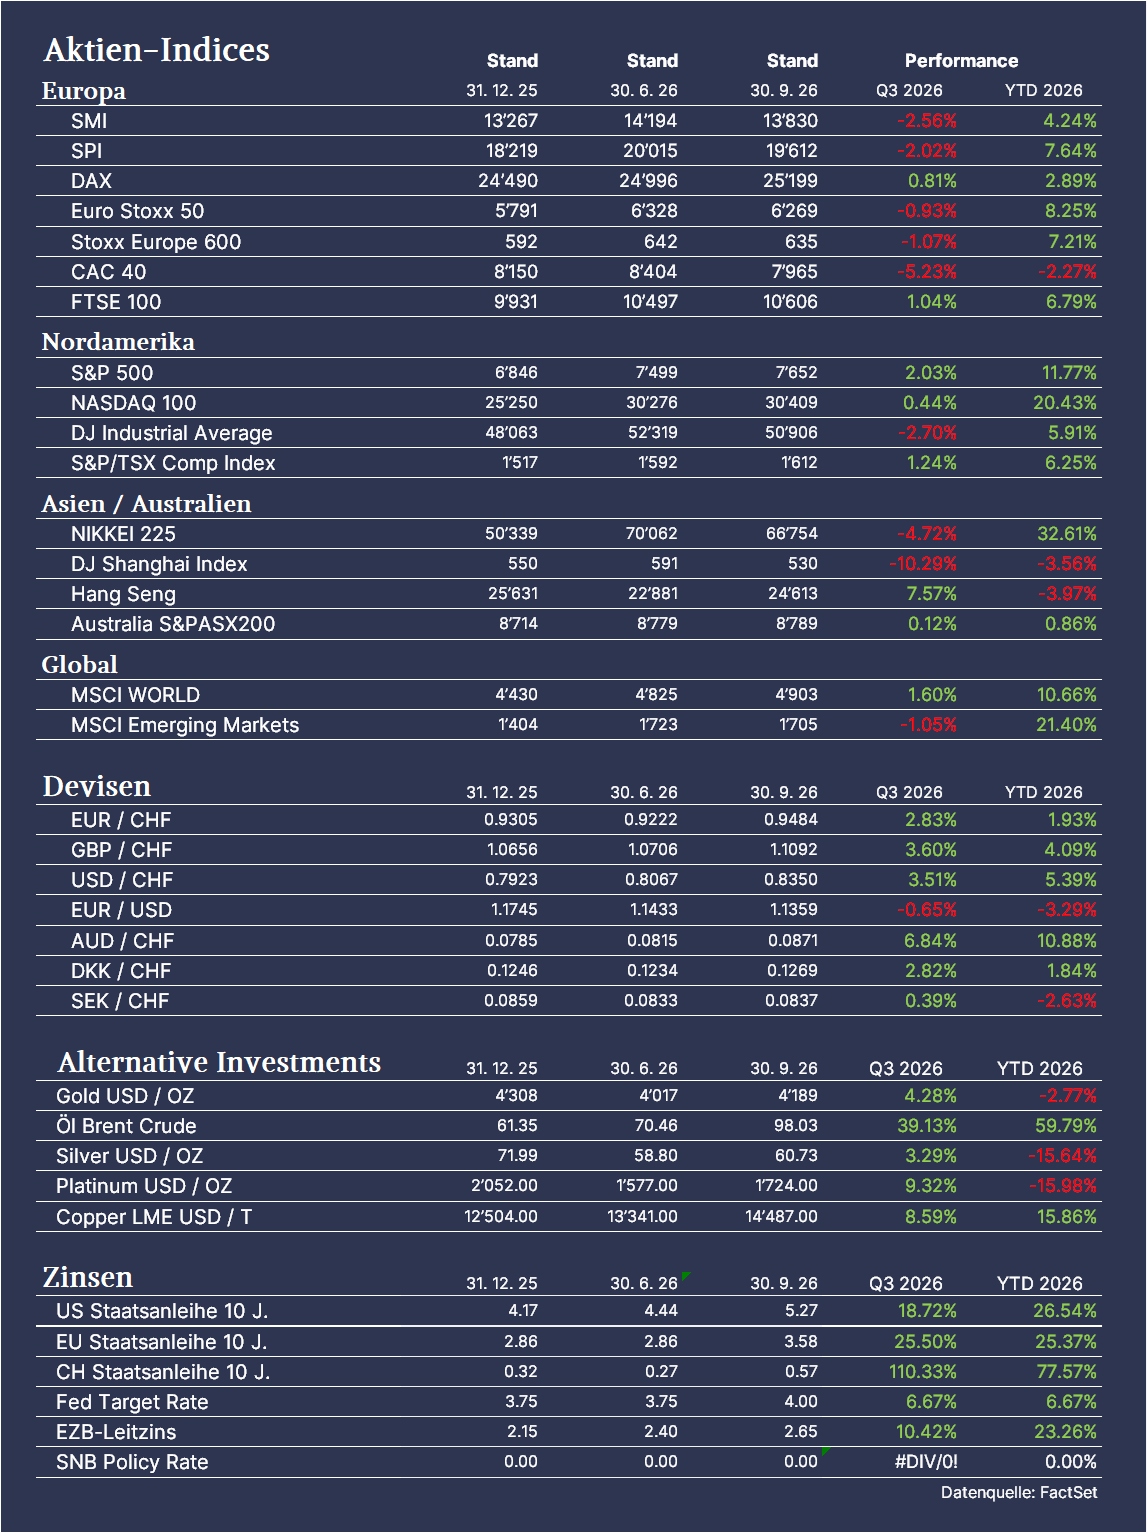
Marktdaten